本文来自微信公众号: 懒熊体育 ,作者:谢晨慧
近日,自由媒体集团的前总裁兼CEO格雷格·马菲在出席2026年Sportico纽约体育投资峰会时表示,预计世界一级方程式锦标赛(F1)这项顶级赛事将在未来两年内完成私有化退市。他直言:“最终决定权在公开资本市场手中,而负有受托责任的董事会将对F1的去向做出裁决,综合权衡之下,我认为它大概率会被出售。”
F1私有化,赛事从公开市场退市,被少数资本或财团控制,但是这并不意味着少数资本买断F1的一切。这桩交易是买家出资买断自由媒体集团手中的F1运营主体与股权,FIA依旧握着F1的知识产权,而且涉及F1运营主体所有权变更的交易必须获得FIA的批准。这说明若“私有化”,买家以300亿美元买下的,是一套受“百年长约”限制的商业经营权。
回看近10年数据,自由媒体自2017年收购F1后,就放开了此前原总裁伯尼·埃克莱斯顿治下对F1的社交媒体禁令,而后又联合奈飞打造纪录片《疾速争胜》《F1:狂飙飞车》,并爆火出圈,如今,F1全球观众已突破15亿,粉丝基数飙升至8.27亿,中国区域粉丝高达2.2亿。全球总营收已经从18亿美元(2016)跃升至39亿美元(2025)。
数据如此漂亮,F1为何可能被出售?
估值站上了高位,卖方却还没点头
F1私有化的根本驱动力,是估值、收入到达高位。自由媒体集团于2017年收购了F1,赛事IP的交易估值约为80亿美元。据《City A.M.》报道,自那时起,F1集团(Formula One Group)的追踪股票价值已上涨250%;在将MotoGP(世界摩托车锦标赛)纳入该股票范畴后,其市值已接近280亿美元。九年时间,估值翻了6倍。若进行私下交易,该业务的估值可能达到约300亿美元。这仅是据报道的估算值,而非正式报价或已达成的估值。
此前,创始人约翰·马龙持有约48%的高投票权,是私有化的核心障碍。但到了2026年11月,他长期持有的48%的高投票权股票降至约3%。在这之后,没有任何股东的投票权超过9%。这意味着董事会现在能更灵活地评估潜在的收购报价。而这次“高投票权”的稀释,发生在马龙收到“来自第三方的多份主动收购要约”之后,这说明市场上也确实存在着愿意出价的买家。
马菲直言,“(F1)最容易赚的快钱已经赚完了。”“EBITDA在八九年里增长了3倍。未来八九年不会再增长3倍。”按照这一说法,对于自由媒体背后的股东而言,当前正处于绝佳的退出和套现窗口期——估值处于历史高位,业务增长却已趋缓,此时出售可以实现投资收益最大化。
就理论而言,上述内外部因素叠加,使得F1私有化可能性变得更高,但截至2026年11月,自由媒体目前并未明确考虑出售F1。自由媒体总裁兼首席执行官张墀驹在公司第三季度财报电话会议上表示:“我们仍然主要专注于发展我们现有的业务。正如我们此前所说,在考虑其他形式的资本配置时,投资于这些业务及其增长计划可能是我们最大的优先事项。”
另外,自由媒体刚刚完成了对MotoGP商业权利方多纳(Dorna)84%股份的约33亿美元收购,持续加大赛车领域的投资。
账本上,还看不出非卖不可
事实上,仅从业务数据来看,F1也并没有到必须立刻抛售的程度。
F1主要收入来源可以简单归为三大块:赛事推广、媒体版权和赞助商。2025年官方财报数据披露,F1年收入连续第五年增长,达到38.7亿美元,同比增长14%。
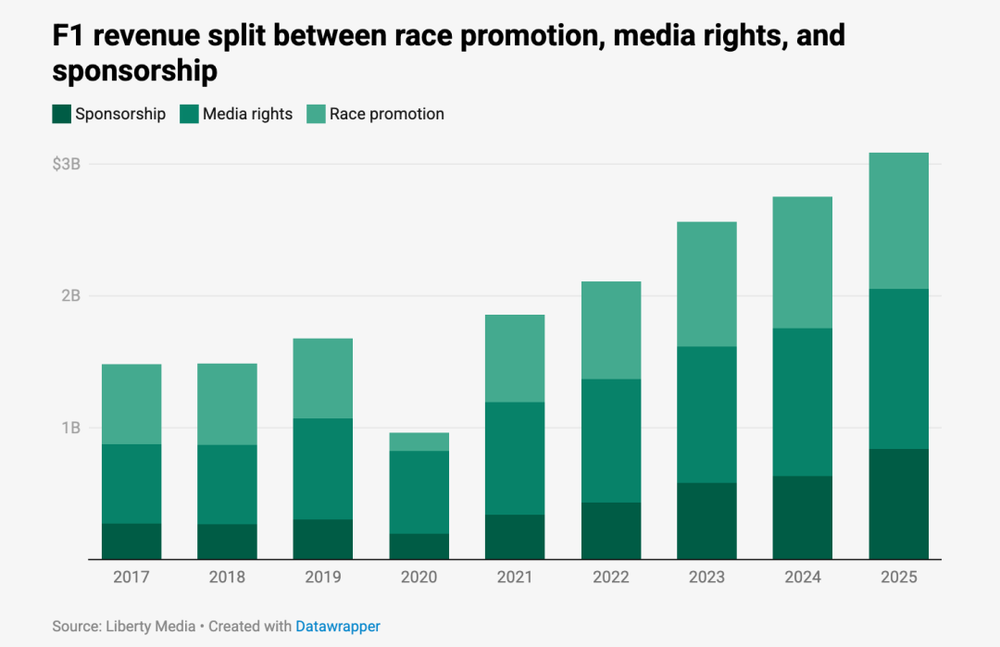
▲自由媒体集团收购后,F1赛事最主要的三大核心收入数据表现。
从整体来看,相较于2021-2023年的高增长,2024年增速却有放缓,但2025年还是有所回升。
截至2026年9月,自由媒体公布的数据显示,F1第三季度营收达到11.15亿美元,其中媒体版权、赞助和赛事推广这三块核心收入贡献了9.34亿美元。F1调整后OIBDA(剔除折旧摊销、股权激励及一次性项目后的经营利润)是3.38亿美元,同比增长44%,营业收入2.7亿美元,同比大涨61%。九个月累计营收稳定在25亿美元。值得注意的是,该统计周期里比赛场次从去年同期的17场降到了15场,即使没有F1纪录片的流量加持,收入仍基本保持稳定,可见目前F1的商业底盘足够扎实。如此看来,F1增长的势头有所放缓,但是否“到头了”还有待观望。
另外一方面,F1还在开拓新的市场。一个月前,卢旺达与F1签署10年协议将从2030年代初起举办F1非洲大奖赛。虽然摩洛哥和南非此前办过F1,但从1993年后,非洲就一直缺席F1版图。今天的卢旺达,作为区域物流中心,保持强劲经济增长势头,2025年人均GDP增长达到9.4%。而且非洲大陆已经有超过一亿的车迷,35岁以下的年轻人占比达到60%,这是全球赛事都希望争取的年轻受众群体。对F1来说,非洲是等待开发的蓝海,是用户增长的蓄水池。这块版图上仍然存在待挖掘的新兴市场。只是,当马菲说出“最容易赚的快钱已经赚完了”时,这些尚未开垦的市场究竟能不能实现转化,还要等到2030年代初非洲的第一场发车。
从FIFA世界杯到F1,资本开始围猎顶级赛IP?
本质上,F1背后是资本、权力和技术各方力量。外界普遍猜测买家可能是主权财富基金或多家私募组成的财团,毕竟300亿美元的价码叠加高企的债务融资成本,单一买家很难吃下。另一种猜测路径是管理层收购——由外部投资机构联合车队老板携车队共同出资。
而无论F1买家是谁,任何涉及所有权变更的交易都必须获得国际汽车联合会(FIA)的最终批准,这是“私有化”的关键前提。
在可能的股权交易结构上,参考自由媒体当年的收购结构,交易通过泽西岛注册的Delta Topco公司即F1真正的母公司进行股权操作,而非直接收购F1实体。通过复杂的多层股权结构,收购方以较低的自有资金撬动对整个F1商业权利的控制。未来的私有化可能也会沿用类似的股权分层设计,将F1的商业经营权从自由媒体手中买断。
不止F1,近来顶级体育赛事IP私有化的新闻一下子多了起来。2026年7月,FIFA主席因凡蒂诺意将私人资本引入世界杯,计划成立商业子公司,出售少数股权,方案公布后却因欧足联与各大洲足联的强烈反对,在提出后不到一周即被撤回;2026年11月,美国奥委会(USOPC)正评估设立一家商业子公司,把Team USA的商业权装进去,向外部资本让出少数股权,甚至可能不发股、改为借债。
过往体育行业更多的买的是一支队伍、一个俱乐部,而现在从FIFA到TEAM USA,再到F1,交易的更多是转播、赞助、授权、门票与款待打包成的一整套商业权。“赚这笔钱”的资格,正在成为争抢的资源。
F1是全球唯一的顶级方程式锦标赛,赛车领域的最大IP,其稀缺性甚至远远高过顶级橄榄球、篮球、足球俱乐部。这次Sportico纽约体育投资峰会讨论中,当被问及“两年后F1与亚特兰大勇士队(MLB)是否还会留在公开市场”时,除马菲作出预测外,Chris Marangi(Gabelli Funds总裁兼价值投资联席CIO)表达了不同的偏好,“我希望两者(F1与亚特兰大勇士队)都保持上市,公开市场投资标的太稀缺,我们喜欢永久持有并复利”。
▲F1各车队目前估值。
任何资产都有生命周期,改革后的头些年增长猛,慢慢增长变得平稳,也正常。一门增长不再凶猛的生意,就该被卖掉吗?或许更该问的不是“该不该卖”,是未来谁还愿意持有它。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
本文来自微信公众号: 懒熊体育 ,作者:谢晨慧
近日,自由媒体集团的前总裁兼CEO格雷格·马菲在出席2026年Sportico纽约体育投资峰会时表示,预计世界一级方程式锦标赛(F1)这项顶级赛事将在未来两年内完成私有化退市。他直言:“最终决定权在公开资本市场手中,而负有受托责任的董事会将对F1的去向做出裁决,综合权衡之下,我认为它大概率会被出售。”
F1私有化,赛事从公开市场退市,被少数资本或财团控制,但是这并不意味着少数资本买断F1的一切。这桩交易是买家出资买断自由媒体集团手中的F1运营主体与股权,FIA依旧握着F1的知识产权,而且涉及F1运营主体所有权变更的交易必须获得FIA的批准。这说明若“私有化”,买家以300亿美元买下的,是一套受“百年长约”限制的商业经营权。
回看近10年数据,自由媒体自2017年收购F1后,就放开了此前原总裁伯尼·埃克莱斯顿治下对F1的社交媒体禁令,而后又联合奈飞打造纪录片《疾速争胜》《F1:狂飙飞车》,并爆火出圈,如今,F1全球观众已突破15亿,粉丝基数飙升至8.27亿,中国区域粉丝高达2.2亿。全球总营收已经从18亿美元(2016)跃升至39亿美元(2025)。
数据如此漂亮,F1为何可能被出售?
估值站上了高位,卖方却还没点头
F1私有化的根本驱动力,是估值、收入到达高位。自由媒体集团于2017年收购了F1,赛事IP的交易估值约为80亿美元。据《City A.M.》报道,自那时起,F1集团(Formula One Group)的追踪股票价值已上涨250%;在将MotoGP(世界摩托车锦标赛)纳入该股票范畴后,其市值已接近280亿美元。九年时间,估值翻了6倍。若进行私下交易,该业务的估值可能达到约300亿美元。这仅是据报道的估算值,而非正式报价或已达成的估值。
此前,创始人约翰·马龙持有约48%的高投票权,是私有化的核心障碍。但到了2026年11月,他长期持有的48%的高投票权股票降至约3%。在这之后,没有任何股东的投票权超过9%。这意味着董事会现在能更灵活地评估潜在的收购报价。而这次“高投票权”的稀释,发生在马龙收到“来自第三方的多份主动收购要约”之后,这说明市场上也确实存在着愿意出价的买家。
马菲直言,“(F1)最容易赚的快钱已经赚完了。”“EBITDA在八九年里增长了3倍。未来八九年不会再增长3倍。”按照这一说法,对于自由媒体背后的股东而言,当前正处于绝佳的退出和套现窗口期——估值处于历史高位,业务增长却已趋缓,此时出售可以实现投资收益最大化。
就理论而言,上述内外部因素叠加,使得F1私有化可能性变得更高,但截至2026年11月,自由媒体目前并未明确考虑出售F1。自由媒体总裁兼首席执行官张墀驹在公司第三季度财报电话会议上表示:“我们仍然主要专注于发展我们现有的业务。正如我们此前所说,在考虑其他形式的资本配置时,投资于这些业务及其增长计划可能是我们最大的优先事项。”
另外,自由媒体刚刚完成了对MotoGP商业权利方多纳(Dorna)84%股份的约33亿美元收购,持续加大赛车领域的投资。
账本上,还看不出非卖不可
事实上,仅从业务数据来看,F1也并没有到必须立刻抛售的程度。
F1主要收入来源可以简单归为三大块:赛事推广、媒体版权和赞助商。2025年官方财报数据披露,F1年收入连续第五年增长,达到38.7亿美元,同比增长14%。
▲自由媒体集团收购后,F1赛事最主要的三大核心收入数据表现。
从整体来看,相较于2021-2023年的高增长,2024年增速却有放缓,但2025年还是有所回升。
截至2026年9月,自由媒体公布的数据显示,F1第三季度营收达到11.15亿美元,其中媒体版权、赞助和赛事推广这三块核心收入贡献了9.34亿美元。F1调整后OIBDA(剔除折旧摊销、股权激励及一次性项目后的经营利润)是3.38亿美元,同比增长44%,营业收入2.7亿美元,同比大涨61%。九个月累计营收稳定在25亿美元。值得注意的是,该统计周期里比赛场次从去年同期的17场降到了15场,即使没有F1纪录片的流量加持,收入仍基本保持稳定,可见目前F1的商业底盘足够扎实。如此看来,F1增长的势头有所放缓,但是否“到头了”还有待观望。
另外一方面,F1还在开拓新的市场。一个月前,卢旺达与F1签署10年协议将从2030年代初起举办F1非洲大奖赛。虽然摩洛哥和南非此前办过F1,但从1993年后,非洲就一直缺席F1版图。今天的卢旺达,作为区域物流中心,保持强劲经济增长势头,2025年人均GDP增长达到9.4%。而且非洲大陆已经有超过一亿的车迷,35岁以下的年轻人占比达到60%,这是全球赛事都希望争取的年轻受众群体。对F1来说,非洲是等待开发的蓝海,是用户增长的蓄水池。这块版图上仍然存在待挖掘的新兴市场。只是,当马菲说出“最容易赚的快钱已经赚完了”时,这些尚未开垦的市场究竟能不能实现转化,还要等到2030年代初非洲的第一场发车。
从FIFA世界杯到F1,资本开始围猎顶级赛IP?
本质上,F1背后是资本、权力和技术各方力量。外界普遍猜测买家可能是主权财富基金或多家私募组成的财团,毕竟300亿美元的价码叠加高企的债务融资成本,单一买家很难吃下。另一种猜测路径是管理层收购——由外部投资机构联合车队老板携车队共同出资。
而无论F1买家是谁,任何涉及所有权变更的交易都必须获得国际汽车联合会(FIA)的最终批准,这是“私有化”的关键前提。
在可能的股权交易结构上,参考自由媒体当年的收购结构,交易通过泽西岛注册的Delta Topco公司即F1真正的母公司进行股权操作,而非直接收购F1实体。通过复杂的多层股权结构,收购方以较低的自有资金撬动对整个F1商业权利的控制。未来的私有化可能也会沿用类似的股权分层设计,将F1的商业经营权从自由媒体手中买断。
不止F1,近来顶级体育赛事IP私有化的新闻一下子多了起来。2026年7月,FIFA主席因凡蒂诺意将私人资本引入世界杯,计划成立商业子公司,出售少数股权,方案公布后却因欧足联与各大洲足联的强烈反对,在提出后不到一周即被撤回;2026年11月,美国奥委会(USOPC)正评估设立一家商业子公司,把Team USA的商业权装进去,向外部资本让出少数股权,甚至可能不发股、改为借债。
过往体育行业更多的买的是一支队伍、一个俱乐部,而现在从FIFA到TEAM USA,再到F1,交易的更多是转播、赞助、授权、门票与款待打包成的一整套商业权。“赚这笔钱”的资格,正在成为争抢的资源。
F1是全球唯一的顶级方程式锦标赛,赛车领域的最大IP,其稀缺性甚至远远高过顶级橄榄球、篮球、足球俱乐部。这次Sportico纽约体育投资峰会讨论中,当被问及“两年后F1与亚特兰大勇士队(MLB)是否还会留在公开市场”时,除马菲作出预测外,Chris Marangi(Gabelli Funds总裁兼价值投资联席CIO)表达了不同的偏好,“我希望两者(F1与亚特兰大勇士队)都保持上市,公开市场投资标的太稀缺,我们喜欢永久持有并复利”。
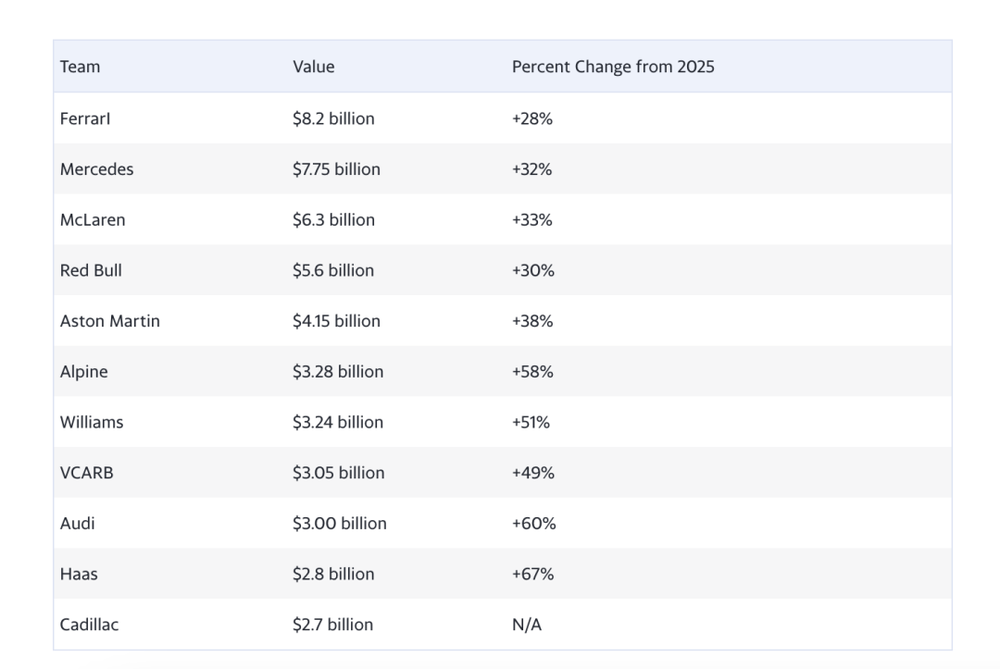
▲F1各车队目前估值。
任何资产都有生命周期,改革后的头些年增长猛,慢慢增长变得平稳,也正常。一门增长不再凶猛的生意,就该被卖掉吗?或许更该问的不是“该不该卖”,是未来谁还愿意持有它。
如涉及版权问题请联系 hezuo@huxiu.com,我们将及时核实并处理。
投资人评论
聊判断,不堆黑话登录且账号审核通过后可评论。 立即登录