「IPO全观察」栏目聚焦首次公开募股公司,报道企业家创业经历与成功故事,剖析公司商业模式和经营业绩,并揭秘VC、CVC等各方资本力量对公司的投资加持。
作者丨卷耳
编辑丨关雎
图源丨奕斯伟计算
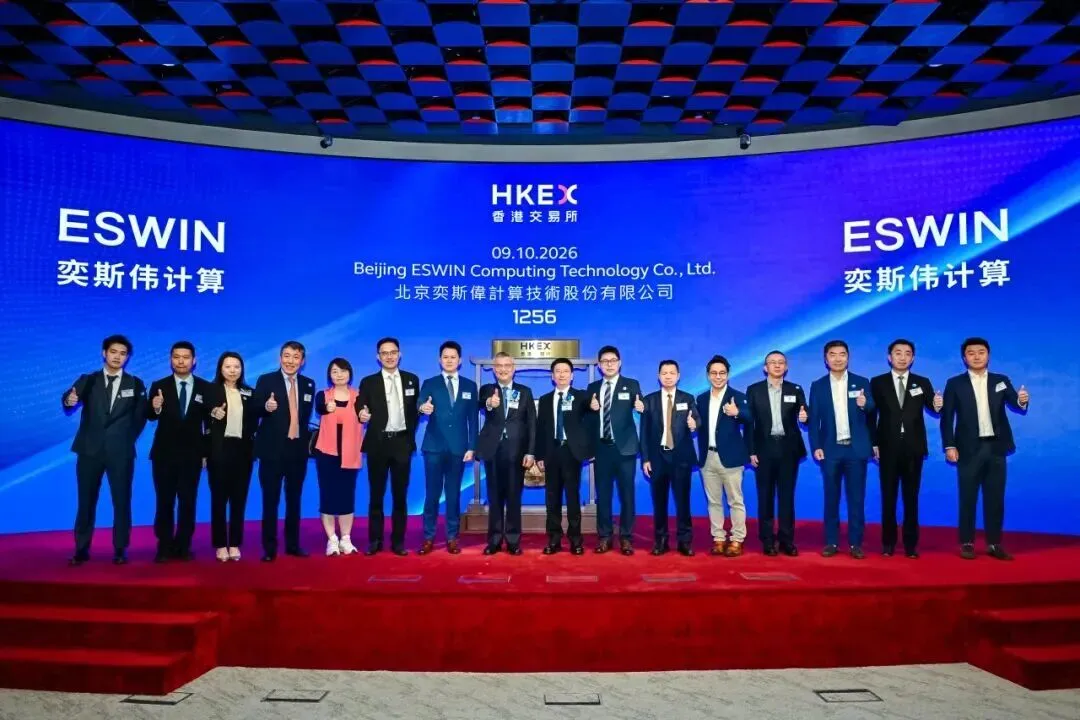
10月9日,奕斯伟计算登陆港交所,发行价每股1.55港元,发行市值341亿港元,募资净额23.86亿港元。开盘价1.54港元,开盘市值339亿港元。
奕斯伟计算成立于2019年9月,是一家以RISC-V为基础架构的芯片产品提供商,采用Fabless模式,主要提供人机交互及多媒体处理芯片、互连及计算芯片,以及芯片组、板卡和软件产品。按2025年收入计算,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商。
创办奕斯伟计算的,是京东方创始人王东升。
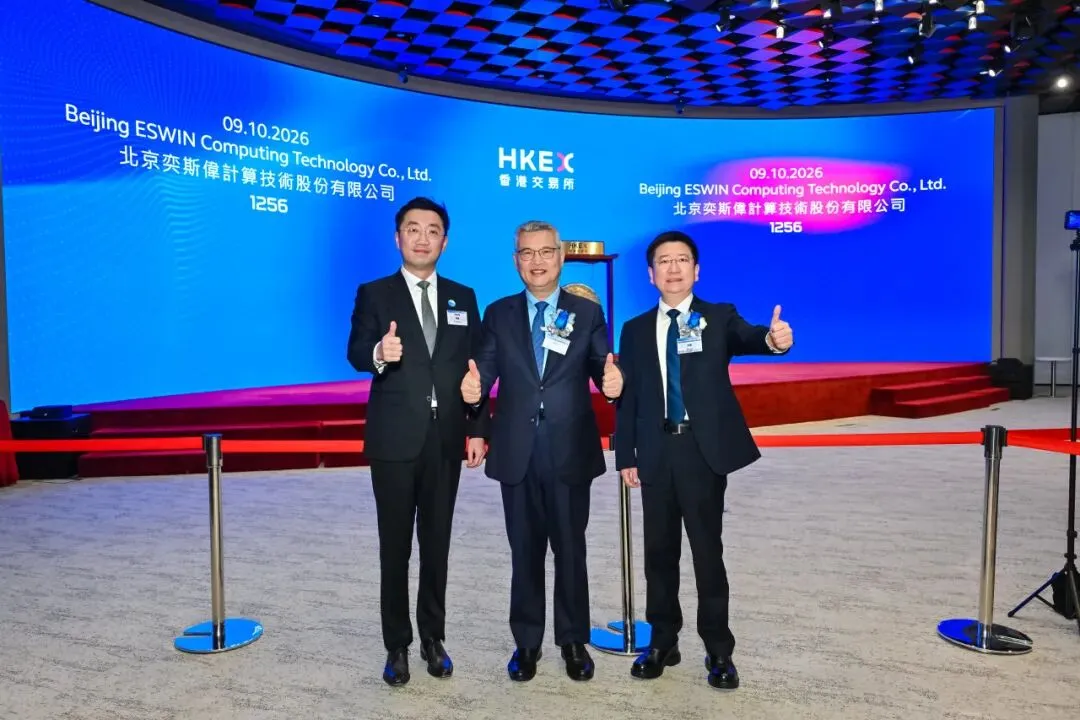
奕斯伟计算创始人王东升(中)
1993年,王东升创办京东方,并带领公司从一家濒临破产的企业成长为全球显示产业巨头。2019年离开京东方后,62岁的王东升开启第二次创业,将目光从“屏”转向“芯”。
奕斯伟计算营收从2023年的17.52亿元增长至2025年的24.31亿元,但仍未摆脱亏损,2023年至2025年净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损近49亿元。
IPO后,“核心骨干+管理层”持股平台奕斯伟集团持股16.47%,员工持股平台奕理科技、奕想科技分别持股11.81%和1.01%,三者合计持有公司29.30%的股份。王东升、米鹏、楊新元和刘还平通过一致行动协议为公司的共同实际控制人。其中,王东升现任公司执行董事、战略投资委员会主席,米鹏为执行董事、董事长兼首席执行官。
机构股东方面,IDG资本持股8.30%,宁波庄宣系持股6.22%,芯动能持股5.37%,君联资本持股4.96%,国家集成电路产投基金二期持股4.79%。
按照339亿港元开盘市值计算,上述几个持股账面价值分别为28亿港元、21亿港元、18亿港元、17亿港元、16亿港元。

从京东方到RISC-V
如果说第一次创业,王东升解决的是中国“少屏”的问题,那么第二次创业,他想解决的则是“强芯”。
1993年,王东升接手濒临破产的北京电子管厂,随后创办京东方。此后20多年,他带领京东方进入液晶显示领域,并最终成长为全球半导体显示产业的重要企业。
2019年6月,王东升卸任京东方董事长。随后,他将目光转向半导体产业,并开始自己的第二次创业。
奕斯伟计算成立之初,就将RISC-V确定为核心技术路线。
RISC-V是一种开放的CPU指令集架构。使用传统的Arm架构,芯片公司通常需要获得Arm的IP授权;x86则基本由Intel、AMD等少数公司掌握。而RISC-V采用开放标准。这意味着奕斯伟计算这样的芯片公司可以基于RISC-V设计自己的CPU,而不需要向某一家商业公司购买一整套CPU指令集架构授权。
对于一家刚刚成立的芯片公司而言,这既是机会,也意味着必须从芯片设计、IP、软件生态到产品商业化重新搭建能力。
芯片是一门重投入、长周期的生意,对奕斯伟计算也是如此。从2020年至2023年,奕斯伟计算先后完成4轮融资,累计融资超过90亿元。投资方既有IDG资本、君联资本、三行资本等市场化财务投资机构,也有芯动能、上汽金石、京东方体系等产业资本,还有国家集成电路产业投资基金二期、中国互联网投资基金等国资基金。
2020年6月,公司完成A轮融资,金额约10亿元,君联资本、IDG资本联合领投,芯动能、三行资本、博华资本等机构跟投;
2021年3月,公司完成B轮融资25亿元;同年12月,公司再完成25亿元C轮融资,由金石投资、中国互联网投资基金联合领投,尚颀资本、国开科创、华新投资等跟投,IDG、君联资本等老股东继续加注;
2023年6月,公司完成D轮融资,金额约30.26亿元,由金融街资本领投、国鑫创投联合领投,国家集成电路产业投资基金二期、亦庄国投、广州产投、建投投资、云从科技等多家机构跟投。
IPO完成后,“核心骨干+管理层”持股平台奕斯伟集团持股16.47%,员工持股平台奕理科技、奕想科技分别持股11.81%和1.01%,三者合计持有公司29.30%的股份。王东升、米鹏、杨新元和刘还平通过一致行动协议为公司的共同实际控制人。
机构股东中,IDG资本通过旗下博芯创成、博思纵横和博明伟业持有IPO后8.30%股份,为最大的机构股东。宁波庄宣和上海干优合计持股6.22%;北京芯动能持股5.37%;君联资本通过君联晟源、君联永逸和君联嘉运合计持股4.96%;国家集成电路产业投资基金二期持股4.79%。
此外,三行资本持股2.90%,博华资本持股2.72%,深圳天宝秋石和苏州汾湖投资集团分别持股1.53%。

计算芯片成为新增长点
从财务数据来看,奕斯伟计算过去几年一直在增长。2023年至2025年,公司营业收入分别为17.52亿元、20.25亿元和24.31亿元,三年复合增长率约17.8%。
奕斯伟计算的业务,可以简单理解成两部分。
第一部分,是人机交互及多媒体处理芯片。这些芯片主要用于电视、显示器、笔记本电脑、手机及手表等智能终端,用于处理基于屏幕的输入输出以及多媒体信号。
这也是奕斯伟计算目前最大的收入来源。2025年,公司人机交互芯片收入18.56亿元,占总收入的76.3%;多媒体处理芯片收入约1.51亿元,占比6.2%。
第二部分,是互连及计算芯片。这部分产品主要面向汽车、机器人及工业场景,让相关智能设备完成感知、处理和执行。相比已经形成规模的人机交互芯片,计算芯片更像是奕斯伟计算未来想讲的故事。
2023年,公司计算芯片收入只有37.5万元;到2025年,这一数字已经增长至3.20亿元。2026年一季度,计算芯片收入进一步达到2.23亿元,营收占比达45.1%。短短两年多,计算业务从几乎可以忽略不计,迅速成长为公司重要的新增长点。
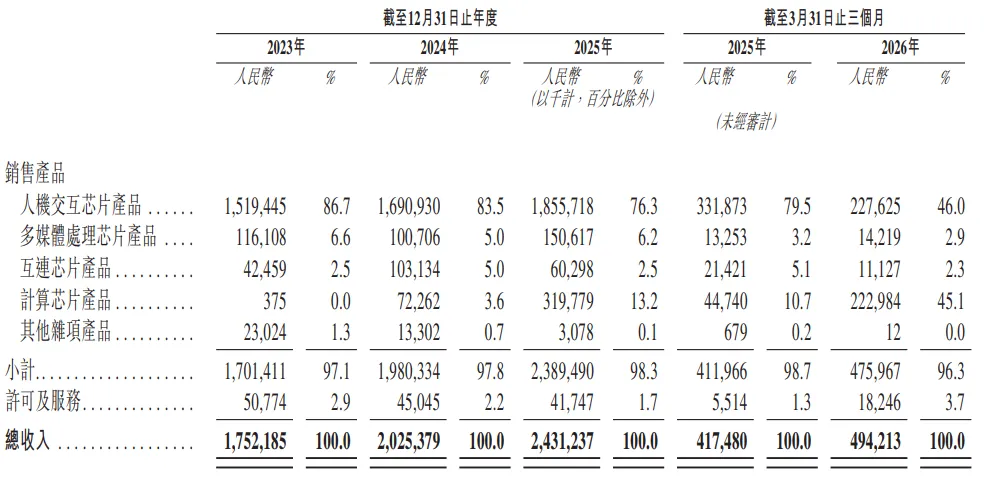
如果说人机交互芯片解决的是“让设备看见屏幕、理解屏幕”,那么计算芯片正在把奕斯伟计算带向汽车、机器人和工业智能化。这也是RISC-V真正想打开的市场。
收入增长,并没有让公司摆脱亏损。2023年至2025年,奕斯伟计算净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损接近49亿元。2026年一季度,公司实现营业收入约4.94亿元,同时仍处于亏损状态。
2023年至2025年,公司整体毛利率分别为15.4%、17.7%和18.6%。研发是亏损的重要原因之一。2023年至2025年,公司持续投入大量资金进行芯片设计、IP研发和软件生态建设,研发费用率分别为82.5%、66.0%和42.8%。随着收入规模扩大,研发费用率有所下降,但研发投入仍然是公司成本结构中的重要组成部分。

最大客户曾贡献八成收入
持续亏损之外,奕斯伟计算还面临另一个问题:客户集中度偏高。
2023年至2025年,公司前五大客户收入占比分别为90.7%、88.5%和89.5%。其中,最大客户贡献的收入占比分别达到82.1%、76.8%和64.6%。虽然这一比例正在下降,但公司对大客户的依赖仍然明显。
招股书没有直接披露最大客户的名称,而是以“客户A”代称。按照招股书对客户A的描述,其是一家在中国注册成立、在深交所上市的领先物联网供应商,主要提供智能交互产品和专业服务。由于王东升与京东方之间的长期关系,以及招股书披露的客户业务特征,市场普遍推测其为京东方。
这种客户结构意味着,奕斯伟计算的成长很大程度上与显示产业周期绑定。
这种依赖正在出现松动。2026年一季度,原第一大客户已退居第二大客户,新的第一大客户贡献收入1.94亿元,占当期收入39.3%;不过同期前五大客户收入占比仍高达83.1%。随着计算芯片业务开始快速增长,公司希望通过汽车、机器人和工业等新场景降低对传统显示终端客户的依赖。
同时。公司正在围绕RISC-V搭建更完整的软硬件平台。
其一是RISAA平台。这一平台将RISC-V处理器内核、专用IP以及软件能力进行整合,试图降低客户开发芯片和系统的门槛。其二则是RDI,即RISC-V数字基础设施。
从这个角度来看,奕斯伟计算更大的野心,是从一家芯片设计公司,变成一家RISC-V软硬件平台公司。

RISC-V
正在从“开源架构”走向大市场
从市场空间看,RISC-V仍处于高速增长期。根据弗若斯特沙利文数据,中国RISC-V主控芯片市场规模已从2021年的11亿元增长至2025年的377亿元,预计到2030年将进一步扩大至2194亿元。
这意味着,RISC-V正在从早期主要应用于MCU、物联网等场景,逐渐向智能终端、汽车、工业以及AI等更高价值市场渗透。
但如果把视线拉到整个处理器市场,RISC-V距离挑战x86和Arm仍有相当长的路要走,PC、服务器、高端移动处理器等市场长期由x86和Arm主导。其真正的竞争焦点,也已经从“有没有芯片”转向“有没有完整生态”——包括操作系统、编译器、开发工具、中间件,以及开发者和应用软件的适配。换句话说,RISC-V的开放性降低了芯片设计的门槛,却没有自动解决软件生态的问题。
这也是目前RISC-V产业竞争最值得关注的地方。全球市场上,已经形成了包括SiFive、Andes、Ventana等在内的RISC-V IP和处理器厂商;与此同时,阿里平头哥等中国厂商也在持续投入。市场竞争已经从单纯的CPU IP授权,延伸至SoC、芯片产品乃至完整软硬件生态。
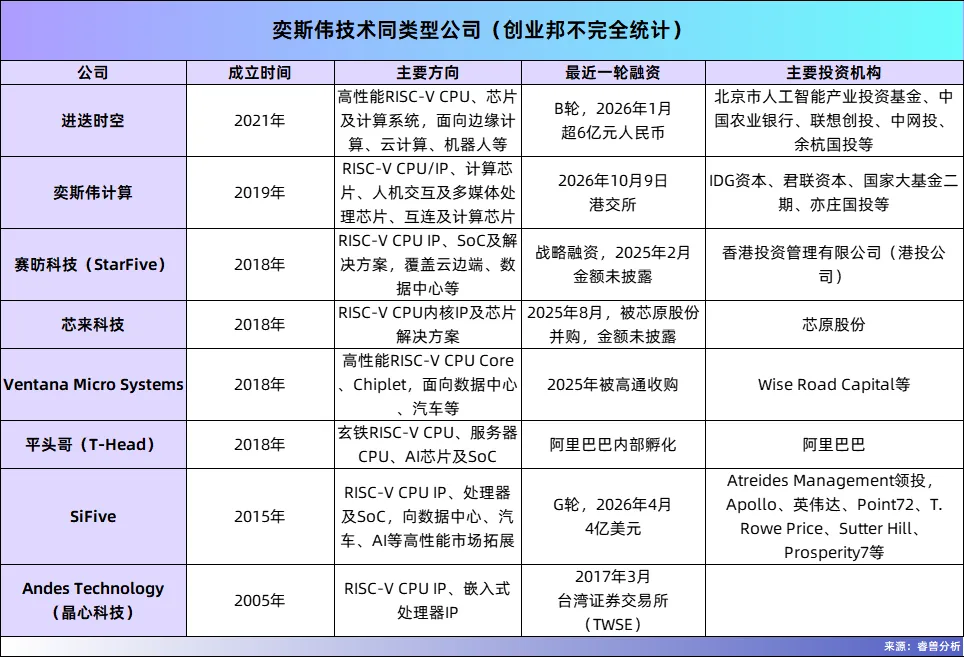
对于中国厂商而言,RISC-V又多了一层特殊意义。在x86和Arm长期占据主导的情况下,RISC-V的开放标准属性,为国内芯片企业提供了另一条构建自主CPU生态的路径。
奕斯伟计算真正的挑战可能也在这里。它需要证明的已经不只是“RISC-V是一个好架构”,而是能否把RISC-V带到AI、汽车、机器人和高性能计算等更大的市场,能否在这一轮RISC-V产业扩张中抢到足够大的市场份额。这或许是资本市场给出高估值之后,公司需要回答的真正问题。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。
「IPO全观察」栏目聚焦首次公开募股公司,报道企业家创业经历与成功故事,剖析公司商业模式和经营业绩,并揭秘VC、CVC等各方资本力量对公司的投资加持。
作者丨卷耳
编辑丨关雎
图源丨奕斯伟计算
10月9日,奕斯伟计算登陆港交所,发行价每股1.55港元,发行市值341亿港元,募资净额23.86亿港元。开盘价1.54港元,开盘市值339亿港元。
奕斯伟计算成立于2019年9月,是一家以RISC-V为基础架构的芯片产品提供商,采用Fabless模式,主要提供人机交互及多媒体处理芯片、互连及计算芯片,以及芯片组、板卡和软件产品。按2025年收入计算,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商。
创办奕斯伟计算的,是京东方创始人王东升。
奕斯伟计算创始人王东升(中)
1993年,王东升创办京东方,并带领公司从一家濒临破产的企业成长为全球显示产业巨头。2019年离开京东方后,62岁的王东升开启第二次创业,将目光从“屏”转向“芯”。
奕斯伟计算营收从2023年的17.52亿元增长至2025年的24.31亿元,但仍未摆脱亏损,2023年至2025年净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损近49亿元。
IPO后,“核心骨干+管理层”持股平台奕斯伟集团持股16.47%,员工持股平台奕理科技、奕想科技分别持股11.81%和1.01%,三者合计持有公司29.30%的股份。王东升、米鹏、楊新元和刘还平通过一致行动协议为公司的共同实际控制人。其中,王东升现任公司执行董事、战略投资委员会主席,米鹏为执行董事、董事长兼首席执行官。
机构股东方面,IDG资本持股8.30%,宁波庄宣系持股6.22%,芯动能持股5.37%,君联资本持股4.96%,国家集成电路产投基金二期持股4.79%。
按照339亿港元开盘市值计算,上述几个持股账面价值分别为28亿港元、21亿港元、18亿港元、17亿港元、16亿港元。
从京东方到RISC-V
如果说第一次创业,王东升解决的是中国“少屏”的问题,那么第二次创业,他想解决的则是“强芯”。
1993年,王东升接手濒临破产的北京电子管厂,随后创办京东方。此后20多年,他带领京东方进入液晶显示领域,并最终成长为全球半导体显示产业的重要企业。
2019年6月,王东升卸任京东方董事长。随后,他将目光转向半导体产业,并开始自己的第二次创业。
奕斯伟计算成立之初,就将RISC-V确定为核心技术路线。
RISC-V是一种开放的CPU指令集架构。使用传统的Arm架构,芯片公司通常需要获得Arm的IP授权;x86则基本由Intel、AMD等少数公司掌握。而RISC-V采用开放标准。这意味着奕斯伟计算这样的芯片公司可以基于RISC-V设计自己的CPU,而不需要向某一家商业公司购买一整套CPU指令集架构授权。
对于一家刚刚成立的芯片公司而言,这既是机会,也意味着必须从芯片设计、IP、软件生态到产品商业化重新搭建能力。
芯片是一门重投入、长周期的生意,对奕斯伟计算也是如此。从2020年至2023年,奕斯伟计算先后完成4轮融资,累计融资超过90亿元。投资方既有IDG资本、君联资本、三行资本等市场化财务投资机构,也有芯动能、上汽金石、京东方体系等产业资本,还有国家集成电路产业投资基金二期、中国互联网投资基金等国资基金。
2020年6月,公司完成A轮融资,金额约10亿元,君联资本、IDG资本联合领投,芯动能、三行资本、博华资本等机构跟投;
2021年3月,公司完成B轮融资25亿元;同年12月,公司再完成25亿元C轮融资,由金石投资、中国互联网投资基金联合领投,尚颀资本、国开科创、华新投资等跟投,IDG、君联资本等老股东继续加注;
2023年6月,公司完成D轮融资,金额约30.26亿元,由金融街资本领投、国鑫创投联合领投,国家集成电路产业投资基金二期、亦庄国投、广州产投、建投投资、云从科技等多家机构跟投。
IPO完成后,“核心骨干+管理层”持股平台奕斯伟集团持股16.47%,员工持股平台奕理科技、奕想科技分别持股11.81%和1.01%,三者合计持有公司29.30%的股份。王东升、米鹏、杨新元和刘还平通过一致行动协议为公司的共同实际控制人。
机构股东中,IDG资本通过旗下博芯创成、博思纵横和博明伟业持有IPO后8.30%股份,为最大的机构股东。宁波庄宣和上海干优合计持股6.22%;北京芯动能持股5.37%;君联资本通过君联晟源、君联永逸和君联嘉运合计持股4.96%;国家集成电路产业投资基金二期持股4.79%。
此外,三行资本持股2.90%,博华资本持股2.72%,深圳天宝秋石和苏州汾湖投资集团分别持股1.53%。
计算芯片成为新增长点
从财务数据来看,奕斯伟计算过去几年一直在增长。2023年至2025年,公司营业收入分别为17.52亿元、20.25亿元和24.31亿元,三年复合增长率约17.8%。
奕斯伟计算的业务,可以简单理解成两部分。
第一部分,是人机交互及多媒体处理芯片。这些芯片主要用于电视、显示器、笔记本电脑、手机及手表等智能终端,用于处理基于屏幕的输入输出以及多媒体信号。
这也是奕斯伟计算目前最大的收入来源。2025年,公司人机交互芯片收入18.56亿元,占总收入的76.3%;多媒体处理芯片收入约1.51亿元,占比6.2%。
第二部分,是互连及计算芯片。这部分产品主要面向汽车、机器人及工业场景,让相关智能设备完成感知、处理和执行。相比已经形成规模的人机交互芯片,计算芯片更像是奕斯伟计算未来想讲的故事。
2023年,公司计算芯片收入只有37.5万元;到2025年,这一数字已经增长至3.20亿元。2026年一季度,计算芯片收入进一步达到2.23亿元,营收占比达45.1%。短短两年多,计算业务从几乎可以忽略不计,迅速成长为公司重要的新增长点。
如果说人机交互芯片解决的是“让设备看见屏幕、理解屏幕”,那么计算芯片正在把奕斯伟计算带向汽车、机器人和工业智能化。这也是RISC-V真正想打开的市场。
收入增长,并没有让公司摆脱亏损。2023年至2025年,奕斯伟计算净亏损分别为18.37亿元、15.47亿元和15.16亿元,三年累计亏损接近49亿元。2026年一季度,公司实现营业收入约4.94亿元,同时仍处于亏损状态。
2023年至2025年,公司整体毛利率分别为15.4%、17.7%和18.6%。研发是亏损的重要原因之一。2023年至2025年,公司持续投入大量资金进行芯片设计、IP研发和软件生态建设,研发费用率分别为82.5%、66.0%和42.8%。随着收入规模扩大,研发费用率有所下降,但研发投入仍然是公司成本结构中的重要组成部分。
最大客户曾贡献八成收入
持续亏损之外,奕斯伟计算还面临另一个问题:客户集中度偏高。
2023年至2025年,公司前五大客户收入占比分别为90.7%、88.5%和89.5%。其中,最大客户贡献的收入占比分别达到82.1%、76.8%和64.6%。虽然这一比例正在下降,但公司对大客户的依赖仍然明显。
招股书没有直接披露最大客户的名称,而是以“客户A”代称。按照招股书对客户A的描述,其是一家在中国注册成立、在深交所上市的领先物联网供应商,主要提供智能交互产品和专业服务。由于王东升与京东方之间的长期关系,以及招股书披露的客户业务特征,市场普遍推测其为京东方。
这种客户结构意味着,奕斯伟计算的成长很大程度上与显示产业周期绑定。
这种依赖正在出现松动。2026年一季度,原第一大客户已退居第二大客户,新的第一大客户贡献收入1.94亿元,占当期收入39.3%;不过同期前五大客户收入占比仍高达83.1%。随着计算芯片业务开始快速增长,公司希望通过汽车、机器人和工业等新场景降低对传统显示终端客户的依赖。
同时。公司正在围绕RISC-V搭建更完整的软硬件平台。
其一是RISAA平台。这一平台将RISC-V处理器内核、专用IP以及软件能力进行整合,试图降低客户开发芯片和系统的门槛。其二则是RDI,即RISC-V数字基础设施。
从这个角度来看,奕斯伟计算更大的野心,是从一家芯片设计公司,变成一家RISC-V软硬件平台公司。
RISC-V
正在从“开源架构”走向大市场
从市场空间看,RISC-V仍处于高速增长期。根据弗若斯特沙利文数据,中国RISC-V主控芯片市场规模已从2021年的11亿元增长至2025年的377亿元,预计到2030年将进一步扩大至2194亿元。
这意味着,RISC-V正在从早期主要应用于MCU、物联网等场景,逐渐向智能终端、汽车、工业以及AI等更高价值市场渗透。
但如果把视线拉到整个处理器市场,RISC-V距离挑战x86和Arm仍有相当长的路要走,PC、服务器、高端移动处理器等市场长期由x86和Arm主导。其真正的竞争焦点,也已经从“有没有芯片”转向“有没有完整生态”——包括操作系统、编译器、开发工具、中间件,以及开发者和应用软件的适配。换句话说,RISC-V的开放性降低了芯片设计的门槛,却没有自动解决软件生态的问题。
这也是目前RISC-V产业竞争最值得关注的地方。全球市场上,已经形成了包括SiFive、Andes、Ventana等在内的RISC-V IP和处理器厂商;与此同时,阿里平头哥等中国厂商也在持续投入。市场竞争已经从单纯的CPU IP授权,延伸至SoC、芯片产品乃至完整软硬件生态。
对于中国厂商而言,RISC-V又多了一层特殊意义。在x86和Arm长期占据主导的情况下,RISC-V的开放标准属性,为国内芯片企业提供了另一条构建自主CPU生态的路径。
奕斯伟计算真正的挑战可能也在这里。它需要证明的已经不只是“RISC-V是一个好架构”,而是能否把RISC-V带到AI、汽车、机器人和高性能计算等更大的市场,能否在这一轮RISC-V产业扩张中抢到足够大的市场份额。这或许是资本市场给出高估值之后,公司需要回答的真正问题。
本文为创业邦原创,未经授权不得转载,否则创业邦将保留向其追究法律责任的权利。如需转载或有任何疑问,请联系editor@cyzone.cn。
投资人评论
聊判断,不堆黑话登录且账号审核通过后可评论。 立即登录