2026年9月18日,亿道信息(001314.SZ)披露收购成为信息100%股权的重组报告书草案修订稿。加期评估未发现标的减值,交易作价仍为7.15亿元。成为信息2025年营收3.18亿元、毛利率约42.35%,显著高于亿道信息同期智能硬件产品9.76%的毛利率;但交易预计新增商誉约4.905亿元,且标的营收连续两年下滑、PCBA涨价等风险仍待消化。对亿道信息而言,这是一次以并购补工业识别与数据采集能力、对冲PC低毛利困局的升级尝试。
7.15亿交易:高毛利标的与近5亿商誉
公开资料显示,成为信息主营智能数据采集终端、超高频RFID模组及智能车载终端,产品进入物流仓储、零售连锁、智能制造等场景,2025年净利润5364.94万元,按审计报告披露的营业成本测算毛利率约42.35%。但公司营收和净利润有波动:2023年至2025年营业收入分别为3.81亿元、3.35亿元和3.18亿元,连续两年下滑,净利润则从5666.32万元升至6051.46万元、2025年又回落至5364.94万元。
修订稿披露,成为信息上半年实现营业收入1.92亿元、净利润3054.70万元。截至7月末,在手订单不含税金额约4136万元,储备订单约2.405亿元。
产品价格方面,成为信息核心品类便携式数据采集终端,境内销量从2023年的12.95万台降到2024年的7.26万台,单位价格从1162.31元升至1268.46元。首次评估曾预计2026年度及以后销量增速放缓,但此次加期评估根据上半年销量表现,上调了2026年全年预测销量。
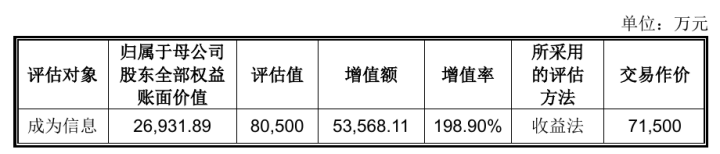
估值口径上,首次评估以2025年9月30日为基准日,成为信息归母净资产2.69亿元,收益法评估值8.05亿元,增值率198.90%。考虑9000万元减资款后,交易作价确定为7.15亿元。根据备考审阅报告测算,交易完成后预计新增商誉约4.905亿元,占2026年3月末备考归母净资产的19.11%。
图源:公司公告
业绩承诺方面。补偿义务人承诺2026年至2028年净利润分别不低于5700万元、6000万元和6300万元,累计不低于1.8亿元,考核口径为扣非前后孰低。
在与亿道信息发生交集前,成为信息原本是计划单独上市。2022年6月,成为信息与中金公司签订辅导协议并在深圳证监局完成辅导备案,此后一路辅导到2025年2月的第十期进展报告,始终没有进入申报环节,2025年3月辅导备案终止。
辅导终止后半年,2025年9月,成为信息作出减资决议,随后与亿道信息签署意向协议。
从卖硬件到卖“识别+采集+计算+交互”方案
再来看并购方亿道信息方面,可谓是表面风光,里子很薄。
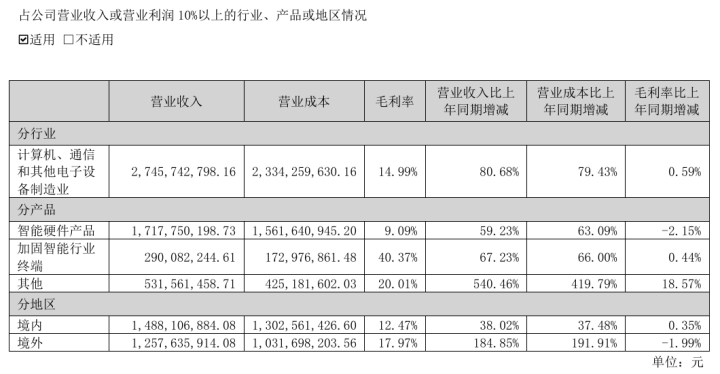
亿道主要给品牌客户提供笔记本、平板等智能硬件,同时布局加固智能终端、XR以及AIoT;2026年上半年公司收入27.46亿元,其中智能硬件17.18亿元、占62.56%,加固智能行业终端2.90亿元、占10.56%。
但智能硬件毛利率只有9.09%,加固智能行业终端达40.37%,前者收入同比增长59.23%的同时,毛利率反而同比降2.15个百分点。
图源:公司半年报
公司营收的含金量降低源于传统PC行业景气度走低。IDC今年发布的预测显示,2026年全球PC出货量预期下调至同比降11.3%,而亿道2025年智能硬件收入占公司总收入的71.03%。行业进入存量博弈阶段,公司只能通过降价力力保市场份额。
与此同时,公司产品的生产成本因存储涨价而不断提高。Gartner预计,受存储成本上升影响,2026年全球PC出货量可能下降10.4%、平均价格上涨约17%。而亿道信息2025年智能硬件业务成本中直接材料占比高达93.79%、金额27.55亿元,上游一涨价,9%的毛利很容易被吃掉。值得一提的是,2025年四季度以来的芯片涨价带动成为信息主要采购的PCBA价格在2026年“显著上升”,而涨价起点恰在评估基准日2025年9月30日之后。
在AI爆发的影响下,传统PC已升级到AI PC,亿道也推进了“AI+”战略,重点发展AI PC、AIoT和加固智能终端,2026年上半年AI PC出货金额同比增长36.13%。
另外,能让AI落地的工业场景解决方案价值越来越高。亿道信息的加固智能终端已进入智能制造、仓储物流、交通运输、公用事业等领域,2026年上半年收入同比增长67.23%,自主品牌ONERugged营收同比增长177.04%;公司收购成为信息补的是另一块能力:条码扫描、RFID识别、数据采集。
收购后,两家公司拼起来形成的是识别、采集、计算、交互这条链条:亿道的加固笔记本、加固平板解决工业现场的“计算和交互”,成为信息补前端“识别和数据采集”。亿道信息可以把RFID嵌入手持终端、加固平板等产品,这样公司卖的不只是一台机器,而是工业智能终端整套方案,客户买回去直接用于仓储、物流、制造、零售等场景。
整体来看,7.15亿元收购成为信息,是亿道信息在传统硬件低毛利与PC存量竞争下的一次业务升级尝试。但高毛利标的营收连续下滑、PCBA涨价、近5亿元商誉和整合不确定性,意味着这张“升级门票”能否兑现,仍要看协同订单和业绩承诺的成色。(作者|陈析南)
2026年9月18日,亿道信息(001314.SZ)披露收购成为信息100%股权的重组报告书草案修订稿。加期评估未发现标的减值,交易作价仍为7.15亿元。成为信息2025年营收3.18亿元、毛利率约42.35%,显著高于亿道信息同期智能硬件产品9.76%的毛利率;但交易预计新增商誉约4.905亿元,且标的营收连续两年下滑、PCBA涨价等风险仍待消化。对亿道信息而言,这是一次以并购补工业识别与数据采集能力、对冲PC低毛利困局的升级尝试。
7.15亿交易:高毛利标的与近5亿商誉
公开资料显示,成为信息主营智能数据采集终端、超高频RFID模组及智能车载终端,产品进入物流仓储、零售连锁、智能制造等场景,2025年净利润5364.94万元,按审计报告披露的营业成本测算毛利率约42.35%。但公司营收和净利润有波动:2023年至2025年营业收入分别为3.81亿元、3.35亿元和3.18亿元,连续两年下滑,净利润则从5666.32万元升至6051.46万元、2025年又回落至5364.94万元。
修订稿披露,成为信息上半年实现营业收入1.92亿元、净利润3054.70万元。截至7月末,在手订单不含税金额约4136万元,储备订单约2.405亿元。
产品价格方面,成为信息核心品类便携式数据采集终端,境内销量从2023年的12.95万台降到2024年的7.26万台,单位价格从1162.31元升至1268.46元。首次评估曾预计2026年度及以后销量增速放缓,但此次加期评估根据上半年销量表现,上调了2026年全年预测销量。
估值口径上,首次评估以2025年9月30日为基准日,成为信息归母净资产2.69亿元,收益法评估值8.05亿元,增值率198.90%。考虑9000万元减资款后,交易作价确定为7.15亿元。根据备考审阅报告测算,交易完成后预计新增商誉约4.905亿元,占2026年3月末备考归母净资产的19.11%。
图源:公司公告
业绩承诺方面。补偿义务人承诺2026年至2028年净利润分别不低于5700万元、6000万元和6300万元,累计不低于1.8亿元,考核口径为扣非前后孰低。
在与亿道信息发生交集前,成为信息原本是计划单独上市。2022年6月,成为信息与中金公司签订辅导协议并在深圳证监局完成辅导备案,此后一路辅导到2025年2月的第十期进展报告,始终没有进入申报环节,2025年3月辅导备案终止。
辅导终止后半年,2025年9月,成为信息作出减资决议,随后与亿道信息签署意向协议。
从卖硬件到卖“识别+采集+计算+交互”方案
再来看并购方亿道信息方面,可谓是表面风光,里子很薄。
亿道主要给品牌客户提供笔记本、平板等智能硬件,同时布局加固智能终端、XR以及AIoT;2026年上半年公司收入27.46亿元,其中智能硬件17.18亿元、占62.56%,加固智能行业终端2.90亿元、占10.56%。
但智能硬件毛利率只有9.09%,加固智能行业终端达40.37%,前者收入同比增长59.23%的同时,毛利率反而同比降2.15个百分点。
图源:公司半年报
公司营收的含金量降低源于传统PC行业景气度走低。IDC今年发布的预测显示,2026年全球PC出货量预期下调至同比降11.3%,而亿道2025年智能硬件收入占公司总收入的71.03%。行业进入存量博弈阶段,公司只能通过降价力力保市场份额。
与此同时,公司产品的生产成本因存储涨价而不断提高。Gartner预计,受存储成本上升影响,2026年全球PC出货量可能下降10.4%、平均价格上涨约17%。而亿道信息2025年智能硬件业务成本中直接材料占比高达93.79%、金额27.55亿元,上游一涨价,9%的毛利很容易被吃掉。值得一提的是,2025年四季度以来的芯片涨价带动成为信息主要采购的PCBA价格在2026年“显著上升”,而涨价起点恰在评估基准日2025年9月30日之后。
在AI爆发的影响下,传统PC已升级到AI PC,亿道也推进了“AI+”战略,重点发展AI PC、AIoT和加固智能终端,2026年上半年AI PC出货金额同比增长36.13%。
另外,能让AI落地的工业场景解决方案价值越来越高。亿道信息的加固智能终端已进入智能制造、仓储物流、交通运输、公用事业等领域,2026年上半年收入同比增长67.23%,自主品牌ONERugged营收同比增长177.04%;公司收购成为信息补的是另一块能力:条码扫描、RFID识别、数据采集。
收购后,两家公司拼起来形成的是识别、采集、计算、交互这条链条:亿道的加固笔记本、加固平板解决工业现场的“计算和交互”,成为信息补前端“识别和数据采集”。亿道信息可以把RFID嵌入手持终端、加固平板等产品,这样公司卖的不只是一台机器,而是工业智能终端整套方案,客户买回去直接用于仓储、物流、制造、零售等场景。
整体来看,7.15亿元收购成为信息,是亿道信息在传统硬件低毛利与PC存量竞争下的一次业务升级尝试。但高毛利标的营收连续下滑、PCBA涨价、近5亿元商誉和整合不确定性,意味着这张“升级门票”能否兑现,仍要看协同订单和业绩承诺的成色。(作者|陈析南)
投资人评论
聊判断,不堆黑话登录且账号审核通过后可评论。 立即登录