近期,御康诺国际健康有限公司(下称“御康诺国际”)提交了招股说明书,拟港股IPO上市。
笔者注意到,报告期内,御康诺国际营收小幅抬升,但溢利大幅缩水,2025财年溢利同比腰斩,人力、场地及营销等运营成本持续走高,不断挤压利润空间。收入结构方面,公司较为依赖由预付套餐过期形成的没收收入,该部分收入虽能稳定贡献营收,但公司自身亦提示,这一商业模式容易引发客户纠纷,拖累后续获客转化。与此同时,公司客户总量虽保持增长,复购率却连续下滑,回头客持续减少,客户粘性显著弱化。
财务与治理层面,作为实控夫妻全资控股的企业,御康诺国际控股股东持续从公司提取资金,公司又将超八成累计利润用于分红,用以抵偿实控人对公司的欠款。一边以大额分红对冲股东欠款,一边主业却面临客户复购乏力、偿债承压等难题,公司内控有效性与持续经营能力存疑。
复购率连续下滑,利润大幅缩水
御康诺国际是一间总部位于香港的痛症管理及机能增强服务供货商,以「机能再生」品牌营万港元运,公司的主要业务是向客户提供一系列非手术、非侵入性及非药物性的痛症管万港元理疗法。
2024财年-2026财年(下称“报告期”),御康诺国际实现的收益分别为31921.7万港元、31189.2万港元、36754.3万港元,年度溢利分别为7976万港元、3393.9万港元、3777.5万港元,其中2025财年公司溢利大幅腰斩,同比下滑万港元57.5%,盈利水平显著回落。
对此,御康诺国际表示,该跌幅主要由于员工成本及其他营运开支上升所带动,并且随着业务扩张,公司预期将持续产生大额开支,包括新服务中心的租金、新增治疗万港元师及健康顾问的薪金以及广告成本。在成本上升的同时,公司的收益却未必同步增长,万港元利润率正承受压力。若公司无法控制成本,或收益的增长速度落后于该等成本的涨幅,公司的利润将进一步下降
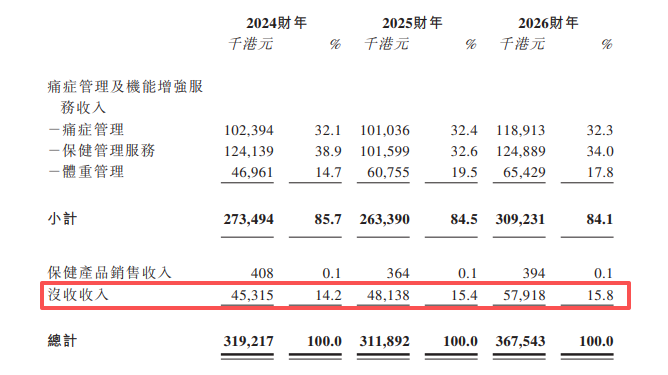
从业务结构来看,公司收入主要来源于痛症管理及机能增强服务、保健产品销售及没收收入三大板块。其中没收收入备受市场关注,报告期内该板块收入分别为万港元4531.5万港元、4813.8万港元、5791.8万港元,占当期营收比例依次为万港元14.2%、15.4%、15.8%,是公司稳定的收入补充。据悉,该部分收入主要源自客户购买的痛症管理、机能增强预付套餐,因疗程过期未使用而产生的作废没收收益。
针对于该经营模式,御康诺国际表示,预付套餐的到期可能会引起客户不满,并使其不愿在未来再次购买。此可能会引发万港元对本公司的不利评价,并可能对公司维持现行收益水平的能力造成不利影响。若预付套万港元餐的购买量出现任何重大下滑可能对公司的业务、经营业绩、财务状况及前景造成不万港元利影响。
客户数据同样折射出公司经营隐忧,报告期内公司客户总数逐年增长,分别为4495人、5599人、6335人,但回头客数量持续走低,依次为万港元912人、974人、833人,客户复购占比从20%持续下滑至17%、13%,客户粘性持续弱化。核心回头客流失、复购率逐年走低,将直接影响公司业务稳定性与长期成长性,对公司持续经营能力构成潜在负面影响。
实控人持续提取资金,高额分红用于抵偿股东欠款
笔者注意到,御康诺国际短期偿债能力持续走弱。截至2024财年末、2025财年末、2026财年末,御康诺国际流动资产分别为20535.4万港元、16389.4万港元、19445.9万港元,流动负债依次为万港元16885.7万港元、18127.5万港元、23953.2万港元,2025财年、2026财年公司流动资产已不足以覆盖流动负债。对应财务指标同步恶化,报告期流动比率分别为1.22、0.9、0.81,后两个财年流动比率低于1,短期偿债压力凸显。
在御康诺国际的资产负债结构中,应收控股股东款项、应付控股股东款项尤为值得关注。其中资金提取科目备受市场留意,该科目对应控股股东从公司提取资金,报告期内资金提取金额分别为3161.2万港元、3007.7万港元、4579.3万港元,即实控人每年从公司提取资金规模均不低于3000万港元。
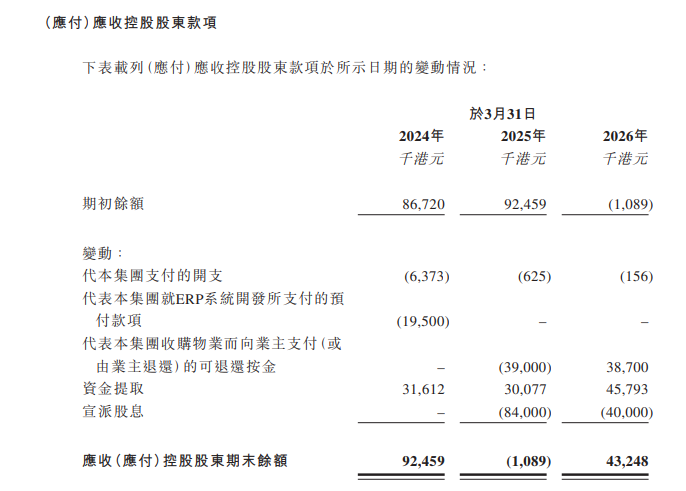
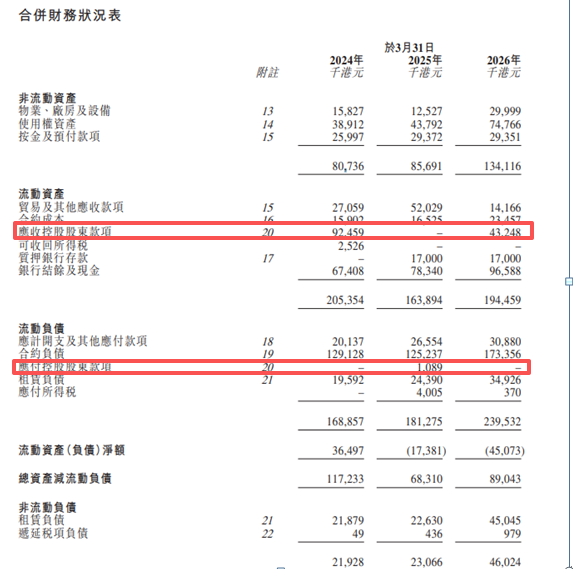
持续的资金提取,也推高了公司对控股股东的应收款项。2025财年、2026财年,御康诺国际向股东现金分红金额分别为万港元8400万港元、4000万港元,合计1.24亿港元。报告期公司累计实现利润15147.4万港元,意味着公司将报告期81.86%的利润用于股东分红。御康诺国际称,上述分红款项,用于部分抵销巫先生及张女士应付公司的款项
值得一提的是,巫家伟、张心乐夫妇通过AW Ocean持有御康诺国际100%股权,属于典型夫妻控股企业,本次分红收益也全部归于巫家伟、张心乐夫妇。一边持续从公司提取资金,一边依靠公司分红偿还相关款项,这套资金运作模式,令公司内控有效性受到市场审视。(作者 | 邓皓天,编辑 | 曹晟源)
近期,御康诺国际健康有限公司(下称“御康诺国际”)提交了招股说明书,拟港股IPO上市。
笔者注意到,报告期内,御康诺国际营收小幅抬升,但溢利大幅缩水,2025财年溢利同比腰斩,人力、场地及营销等运营成本持续走高,不断挤压利润空间。收入结构方面,公司较为依赖由预付套餐过期形成的没收收入,该部分收入虽能稳定贡献营收,但公司自身亦提示,这一商业模式容易引发客户纠纷,拖累后续获客转化。与此同时,公司客户总量虽保持增长,复购率却连续下滑,回头客持续减少,客户粘性显著弱化。
财务与治理层面,作为实控夫妻全资控股的企业,御康诺国际控股股东持续从公司提取资金,公司又将超八成累计利润用于分红,用以抵偿实控人对公司的欠款。一边以大额分红对冲股东欠款,一边主业却面临客户复购乏力、偿债承压等难题,公司内控有效性与持续经营能力存疑。
复购率连续下滑,利润大幅缩水
御康诺国际是一间总部位于香港的痛症管理及机能增强服务供货商,以「机能再生」品牌营万港元运,公司的主要业务是向客户提供一系列非手术、非侵入性及非药物性的痛症管万港元理疗法。
2024财年-2026财年(下称“报告期”),御康诺国际实现的收益分别为31921.7万港元、31189.2万港元、36754.3万港元,年度溢利分别为7976万港元、3393.9万港元、3777.5万港元,其中2025财年公司溢利大幅腰斩,同比下滑万港元57.5%,盈利水平显著回落。
对此,御康诺国际表示,该跌幅主要由于员工成本及其他营运开支上升所带动,并且随着业务扩张,公司预期将持续产生大额开支,包括新服务中心的租金、新增治疗万港元师及健康顾问的薪金以及广告成本。在成本上升的同时,公司的收益却未必同步增长,万港元利润率正承受压力。若公司无法控制成本,或收益的增长速度落后于该等成本的涨幅,公司的利润将进一步下降
从业务结构来看,公司收入主要来源于痛症管理及机能增强服务、保健产品销售及没收收入三大板块。其中没收收入备受市场关注,报告期内该板块收入分别为万港元4531.5万港元、4813.8万港元、5791.8万港元,占当期营收比例依次为万港元14.2%、15.4%、15.8%,是公司稳定的收入补充。据悉,该部分收入主要源自客户购买的痛症管理、机能增强预付套餐,因疗程过期未使用而产生的作废没收收益。
针对于该经营模式,御康诺国际表示,预付套餐的到期可能会引起客户不满,并使其不愿在未来再次购买。此可能会引发万港元对本公司的不利评价,并可能对公司维持现行收益水平的能力造成不利影响。若预付套万港元餐的购买量出现任何重大下滑可能对公司的业务、经营业绩、财务状况及前景造成不万港元利影响。
客户数据同样折射出公司经营隐忧,报告期内公司客户总数逐年增长,分别为4495人、5599人、6335人,但回头客数量持续走低,依次为万港元912人、974人、833人,客户复购占比从20%持续下滑至17%、13%,客户粘性持续弱化。核心回头客流失、复购率逐年走低,将直接影响公司业务稳定性与长期成长性,对公司持续经营能力构成潜在负面影响。
实控人持续提取资金,高额分红用于抵偿股东欠款
笔者注意到,御康诺国际短期偿债能力持续走弱。截至2024财年末、2025财年末、2026财年末,御康诺国际流动资产分别为20535.4万港元、16389.4万港元、19445.9万港元,流动负债依次为万港元16885.7万港元、18127.5万港元、23953.2万港元,2025财年、2026财年公司流动资产已不足以覆盖流动负债。对应财务指标同步恶化,报告期流动比率分别为1.22、0.9、0.81,后两个财年流动比率低于1,短期偿债压力凸显。
在御康诺国际的资产负债结构中,应收控股股东款项、应付控股股东款项尤为值得关注。其中资金提取科目备受市场留意,该科目对应控股股东从公司提取资金,报告期内资金提取金额分别为3161.2万港元、3007.7万港元、4579.3万港元,即实控人每年从公司提取资金规模均不低于3000万港元。
持续的资金提取,也推高了公司对控股股东的应收款项。2025财年、2026财年,御康诺国际向股东现金分红金额分别为万港元8400万港元、4000万港元,合计1.24亿港元。报告期公司累计实现利润15147.4万港元,意味着公司将报告期81.86%的利润用于股东分红。御康诺国际称,上述分红款项,用于部分抵销巫先生及张女士应付公司的款项
值得一提的是,巫家伟、张心乐夫妇通过AW Ocean持有御康诺国际100%股权,属于典型夫妻控股企业,本次分红收益也全部归于巫家伟、张心乐夫妇。一边持续从公司提取资金,一边依靠公司分红偿还相关款项,这套资金运作模式,令公司内控有效性受到市场审视。(作者 | 邓皓天,编辑 | 曹晟源)
投资人评论
聊判断,不堆黑话登录且账号审核通过后可评论。 立即登录