近期,镇江贝斯特新材料股份有限公司(下称“贝斯特”)提交了招股说明书,拟港股IPO上市。
笔者注意到,贝斯特自2024年开始毛利率持续下行,2026年上半年相比2024年下滑幅度高达20个百分点,产品盈利能力明显减弱。同时公司客户、供应商呈现双重高集中特征,前五大客户常年贡献七成以上营收,前五大供应商采购占比保持65%以上,并且出现同一主体同时为客户与供应商的业务模式,引发市场对相关交易定价公允性的质疑。资金端的矛盾更值得关注,公司经营性现金流持续净流入,账面货币资金能够足额覆盖借款,自身造血能力较强。但报告期内公司累计分红4.70亿元,分红总额已经超过同期合计净利润,属于超额分红。在资金储备充足、向股东大额分红的背景下,本次IPO仍拟募集资金补充营运资金,该部分募投安排的必要性与合理性存疑。
毛利率两年下滑20个百分点,客户、供应商呈现双重高集中特征
贝斯特为一家电子功能增强材料公司,在声学增强材料、电子陶瓷材料、电子胶粘剂及能源增强材料领域拥有成熟业务布局。
2023年-2025年和2026年1-6月(下称“报告期),贝斯特分别实现营业收入32046.3万元、35506.2万元、62509.6万元、36495.9万元,年内溢利分别为9615.6万元、11253.1万元、15530.8万元、6960.1万元,整体业绩保持增长态势。
尽管账面业绩亮眼,但公司产品竞争力呈现下滑趋势。报告期内贝斯特毛利率依次为54%、56.1%、46.6%、36.1%,自2024年起毛利率持续下行,2026年上半年毛利率相较2024年下滑幅度达到20个百分点。
与此同时,贝斯特存在客户高度集中的风险。报告期内,贝斯特向前五大客户产生的销售收入分别为28263.2万元、28213.8万元、48962.9万元、27620.1万元,分别占当期营业收入的88.2%、82.3%、78.4%、75.7%,公司每年至少有7成的收入是来自前五大客户,客户高度集中。
对此,贝斯特表示,倘公司的主要客户停止向我们采购产品,或未能维持及╱或在现有业务水平上增加,可能会经历增长放缓、零增长或负增长。该等客户的采购订单的任何重大延迟、变更、取消或减少,或该等客户采购模式的变化(这继而可能归因于彼等各自客户的需求及采购模式的变化),均可能会对公司的业务、财务状况及经营业绩造成重大不利影响。
除客户集中问题外,公司供应商集中度同样偏高。报告期内,贝斯特向前五大供应商采购的金额分别为12428.8万元、9736.1万元、18427.5万元、12762.3万元,分别占当期采购总额的91.3%、76.8%、67%、65.3%,公司每年至少有6成的采购是来自前五大供应商。
进一步对比前五大客户与供应商名单可以发现,报告期内贝斯特向客户D实现销售收入分别为3854.2万元、5397.4万元、13927.4万元、12139.6万元,而在2023年至2024年,公司还向客户D进行采购,采购额分别为5625万元、4553.3万元,出现同一主体同时作为客户与供应商的业务情形,该模式引发市场对于交易定价公允性的担忧,相关交易背景以及定价逻辑有待贝斯特作出进一步解释。
分红总额超累计净利润,募资补流合理性存疑
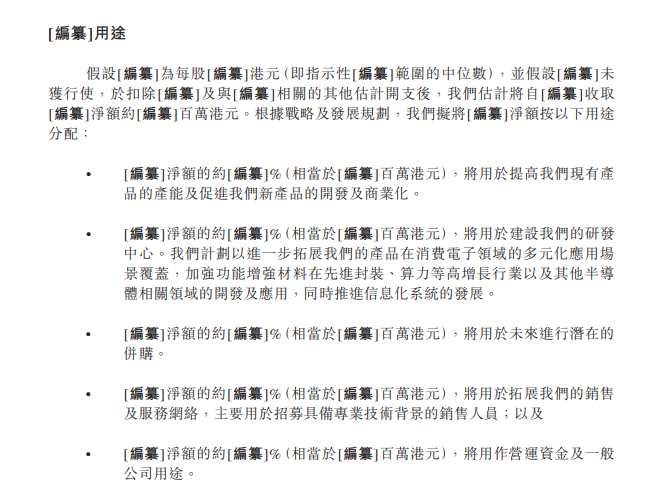
贝斯特此次港股IPO募集的资金欲用于提高现有产品的产能及促进新产品的开发及商业化、建设的研发中心、未来进行潜在的并购、拓展销售及服务网络、营运资金及一般公司用途,具体情况如下:
其中对于补充流动资金的合理性值得商榷。据悉,截至2023年末、2024年末、2025年末、2026年6月末,贝斯特的现金及现金等价物分别为26626.2万元、10490.6万元、18267.3万元、13107.9万元,借款分别为100万元、4392.5万元、6903.6万元、6022万元,公司账面货币资金均可足额覆盖借款,资金储备相对充裕。
现金流方面,报告期内,贝斯特经营活动产生的现金流量净额分别为2873.8万元、14368.1万元、10818.4万元、9112.4万元,经营性现金始终净流入,三年半合计净流入了37172.7万元,自我造血能力强。
值得重点关注的是,报告期内,贝斯特向股东宣派的股息分别为3460万元、4080万元、31780万元、7700万元,合计为47020万元;而同期公司合计净利润为43359.6万元。这意味着贝斯特不仅把报告期内赚取的全部利润用于分红,还额外动用资金进行分红,分红总额超出当期净利润3660.4万元。
综合来看,贝斯特业绩表现良好、资金链充裕、经营性现金流持续净流入,同时还向股东实施高额分红,在此背景下仍通过港股IPO募集资金补充营运资金,相关安排的合理性与必要性亟待公司进一步说明。(作者 | 邓皓天,编辑 | 曹晟源)
近期,镇江贝斯特新材料股份有限公司(下称“贝斯特”)提交了招股说明书,拟港股IPO上市。
笔者注意到,贝斯特自2024年开始毛利率持续下行,2026年上半年相比2024年下滑幅度高达20个百分点,产品盈利能力明显减弱。同时公司客户、供应商呈现双重高集中特征,前五大客户常年贡献七成以上营收,前五大供应商采购占比保持65%以上,并且出现同一主体同时为客户与供应商的业务模式,引发市场对相关交易定价公允性的质疑。资金端的矛盾更值得关注,公司经营性现金流持续净流入,账面货币资金能够足额覆盖借款,自身造血能力较强。但报告期内公司累计分红4.70亿元,分红总额已经超过同期合计净利润,属于超额分红。在资金储备充足、向股东大额分红的背景下,本次IPO仍拟募集资金补充营运资金,该部分募投安排的必要性与合理性存疑。
毛利率两年下滑20个百分点,客户、供应商呈现双重高集中特征
贝斯特为一家电子功能增强材料公司,在声学增强材料、电子陶瓷材料、电子胶粘剂及能源增强材料领域拥有成熟业务布局。
2023年-2025年和2026年1-6月(下称“报告期),贝斯特分别实现营业收入32046.3万元、35506.2万元、62509.6万元、36495.9万元,年内溢利分别为9615.6万元、11253.1万元、15530.8万元、6960.1万元,整体业绩保持增长态势。
尽管账面业绩亮眼,但公司产品竞争力呈现下滑趋势。报告期内贝斯特毛利率依次为54%、56.1%、46.6%、36.1%,自2024年起毛利率持续下行,2026年上半年毛利率相较2024年下滑幅度达到20个百分点。
与此同时,贝斯特存在客户高度集中的风险。报告期内,贝斯特向前五大客户产生的销售收入分别为28263.2万元、28213.8万元、48962.9万元、27620.1万元,分别占当期营业收入的88.2%、82.3%、78.4%、75.7%,公司每年至少有7成的收入是来自前五大客户,客户高度集中。
对此,贝斯特表示,倘公司的主要客户停止向我们采购产品,或未能维持及╱或在现有业务水平上增加,可能会经历增长放缓、零增长或负增长。该等客户的采购订单的任何重大延迟、变更、取消或减少,或该等客户采购模式的变化(这继而可能归因于彼等各自客户的需求及采购模式的变化),均可能会对公司的业务、财务状况及经营业绩造成重大不利影响。
除客户集中问题外,公司供应商集中度同样偏高。报告期内,贝斯特向前五大供应商采购的金额分别为12428.8万元、9736.1万元、18427.5万元、12762.3万元,分别占当期采购总额的91.3%、76.8%、67%、65.3%,公司每年至少有6成的采购是来自前五大供应商。
进一步对比前五大客户与供应商名单可以发现,报告期内贝斯特向客户D实现销售收入分别为3854.2万元、5397.4万元、13927.4万元、12139.6万元,而在2023年至2024年,公司还向客户D进行采购,采购额分别为5625万元、4553.3万元,出现同一主体同时作为客户与供应商的业务情形,该模式引发市场对于交易定价公允性的担忧,相关交易背景以及定价逻辑有待贝斯特作出进一步解释。
分红总额超累计净利润,募资补流合理性存疑
贝斯特此次港股IPO募集的资金欲用于提高现有产品的产能及促进新产品的开发及商业化、建设的研发中心、未来进行潜在的并购、拓展销售及服务网络、营运资金及一般公司用途,具体情况如下:
其中对于补充流动资金的合理性值得商榷。据悉,截至2023年末、2024年末、2025年末、2026年6月末,贝斯特的现金及现金等价物分别为26626.2万元、10490.6万元、18267.3万元、13107.9万元,借款分别为100万元、4392.5万元、6903.6万元、6022万元,公司账面货币资金均可足额覆盖借款,资金储备相对充裕。
现金流方面,报告期内,贝斯特经营活动产生的现金流量净额分别为2873.8万元、14368.1万元、10818.4万元、9112.4万元,经营性现金始终净流入,三年半合计净流入了37172.7万元,自我造血能力强。
值得重点关注的是,报告期内,贝斯特向股东宣派的股息分别为3460万元、4080万元、31780万元、7700万元,合计为47020万元;而同期公司合计净利润为43359.6万元。这意味着贝斯特不仅把报告期内赚取的全部利润用于分红,还额外动用资金进行分红,分红总额超出当期净利润3660.4万元。
综合来看,贝斯特业绩表现良好、资金链充裕、经营性现金流持续净流入,同时还向股东实施高额分红,在此背景下仍通过港股IPO募集资金补充营运资金,相关安排的合理性与必要性亟待公司进一步说明。(作者 | 邓皓天,编辑 | 曹晟源)
投资人评论
聊判断,不堆黑话登录且账号审核通过后可评论。 立即登录